
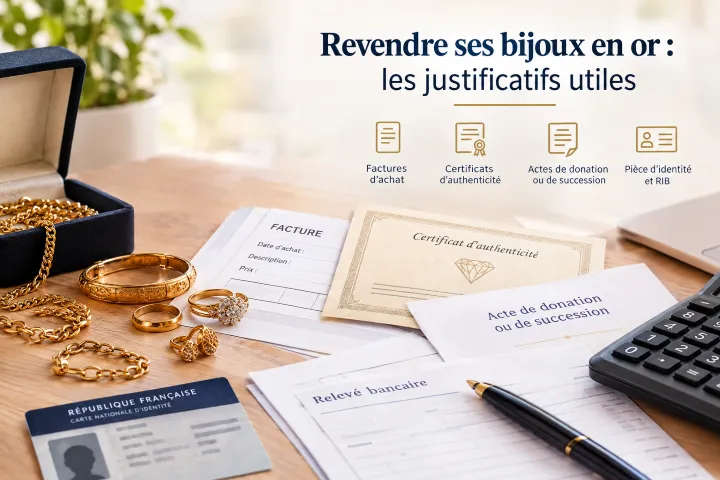
Avec un cours de l’or toujours élevé, de nombreux particuliers ressortent leurs anciens bijoux. Chaîne cassée, bague démodée, gourmette d’enfance : chaque pièce peut représenter une somme intéressante. Pourtant, le montant net encaissé dépend aussi des papiers que vous présentez. Les bons justificatifs ouvrent droit au régime fiscal le plus favorable. Voici comment les rassembler et les conserver.
Pourquoi les justificatifs comptent autant
Lorsqu’un particulier vend de l’or, l’administration fiscale prévoit deux régimes. Le premier est une taxe forfaitaire calculée sur le prix de vente. Le second impose uniquement la plus-value réalisée, avec un abattement selon la durée de détention.
Le choix du second régime suppose de prouver deux éléments : la date d’acquisition et le prix payé. Sans preuve, la taxe forfaitaire s’applique automatiquement. C’est pourquoi vos papiers peuvent valoir plusieurs centaines d’euros.
Ce que prévoit la fiscalité des bijoux
Avant de revendre ses bijoux en or, il faut connaître le cadre applicable. Les bijoux relèvent de la taxe sur les objets précieux, et non de celle sur les métaux précieux.
Une exonération totale s’applique lorsque le prix de cession ne dépasse pas 5 000 €. Dans ce cas, aucun justificatif n’est nécessaire sur le plan fiscal. La majorité des ventes courantes entrent dans ce cadre.
Au-delà de 5 000 €, une taxe forfaitaire de 6,5 % s’applique sur la totalité du prix. Avec des justificatifs, vous pouvez choisir le régime des plus-values. Le gain est alors imposé à 37,6 % depuis 2026. Un abattement de 5 % s’applique par année au-delà de la deuxième. Après 22 ans de détention, la plus-value est exonérée.
Les pièces et lingots suivent un régime différent. La taxe forfaitaire atteint 11,5 % dès le premier euro. Les justificatifs y jouent donc un rôle encore plus important.
Les justificatifs reconnus pour un bijou acheté
Plusieurs documents permettent d’établir l’origine d’un bijou acheté neuf ou d’occasion :
- la facture du bijoutier, avec la date, la description et le prix ;
- le certificat d’authenticité remis par une maison de joaillerie ;
- le certificat gemmologique pour un diamant ou une pierre précieuse ;
- le relevé bancaire montrant le paiement, associé à un ticket ou un bon de commande ;
- le contrat d’assurance qui liste précisément le bijou et sa valeur.
Plus le document est précis, plus il a de poids. Une facture précise vaut mieux qu’un simple ticket « bijou ». Elle indique idéalement le titre « or 750 » et le poids du diamant. Le poids et le titre du métal sont particulièrement utiles.
Les photographies seules ne suffisent pas à prouver un prix ou une date. Elles complètent utilement un dossier, mais ne remplacent jamais une facture.
Les justificatifs pour un bijou reçu en don ou en héritage
Un bijou reçu par donation ou succession n’a pas de facture d’achat à votre nom. D’autres documents prennent alors le relais :
- l’acte de donation établi par un notaire, qui précise la valeur retenue ;
- la déclaration de succession, où figure l’estimation des bijoux ;
- l’inventaire dressé par un commissaire de justice ou un commissaire-priseur ;
- les factures d’origine conservées par le donateur ou le défunt.
Dans ces situations, la valeur déclarée lors de la transmission sert généralement de prix d’acquisition. Une estimation sérieuse à ce moment-là peut donc alléger l’impôt futur.
Les documents à apporter le jour de la vente
Le jour de la vente, d’autres pièces sont exigées. Elles ne relèvent pas de la fiscalité, mais des obligations du professionnel racheteur.
Prévoyez systématiquement :
- une pièce d’identité en cours de validité ;
- un relevé d’identité bancaire pour le paiement par virement ;
- vos justificatifs d’origine, si vous souhaitez opter pour les plus-values.
Le professionnel doit inscrire chaque rachat dans un registre de police. Il relève votre identité et la description des objets. Cette formalité protège à la fois le vendeur et l’acheteur.
Le paiement se fait par virement ou par chèque. Le règlement en espèces est interdit pour un rachat de métaux précieux par un professionnel.
Le bordereau de rachat : un document à conserver
À l’issue de la vente, le professionnel vous remet un bordereau. Ce document mentionne le poids, le titre, le prix unitaire, le montant total et la taxe éventuellement retenue.
Conservez ce bordereau avec soin. Il prouve que la taxe a été acquittée. Il peut aussi vous être demandé en cas de contrôle fiscal ou de litige.
Pour les bijoux, un délai de rétractation de 48 heures s’applique après la signature. Il vous laisse le temps de vérifier l’offre et de changer d’avis.
Choisir un professionnel transparent
La qualité du racheteur influence directement le prix obtenu. Un professionnel sérieux pèse les bijoux devant vous sur une balance contrôlée. Il teste le métal et vous annonce le cours appliqué.
En Normandie, des comptoirs spécialisés proposent cette transparence avec une estimation gratuite. Pour revendre ses bijoux en or au Havre, une maison spécialisée détaille le calcul avant toute signature. N’hésitez pas à comparer plusieurs offres avant de vous décider.
Organiser ses justificatifs dès maintenant
Le meilleur moment pour constituer un dossier, c’est avant d’en avoir besoin. Quelques habitudes simples suffisent :
- numériser chaque facture de bijou dès l’achat ;
- ranger les certificats dans un dossier unique, papier ou en ligne ;
- photographier les bijoux avec leur poinçon visible ;
- mettre à jour la liste transmise à votre assureur.
Ces gestes prennent quelques minutes. Ils peuvent pourtant vous faire gagner du temps et de l’argent des années plus tard.
Exemple : l’impact d’une simple facture
Prenons une bague achetée 4 000 € il y a vingt ans, avec sa facture. Vous la revendez aujourd’hui 9 000 €.
Sans justificatif, la taxe forfaitaire de 6,5 % s’applique sur 9 000 €. Elle s’élève à 585 €.
Avec la facture, vous pouvez opter pour les plus-values. Le gain brut atteint 5 000 €. Dix-huit années ouvrent droit à un abattement de 90 %. La plus-value imposable tombe à 500 €, soit environ 188 € d’impôt.
Grâce à une simple facture, l’économie dépasse donc 390 €. Pour revendre ses bijoux en or sans perdre d’argent, le papier compte autant que le métal.
Les erreurs qui coûtent cher
Plusieurs réflexes malheureux reviennent souvent :
- jeter les factures après la fin de la garantie ;
- vendre un ensemble en plusieurs fois pour rester sous 5 000 € ;
- accepter une estimation sans pesée faite devant soi ;
- oublier de demander le bordereau détaillé à la fin de la vente.
Fractionner volontairement une cession pour éviter la taxe constitue un abus. L’administration peut requalifier les ventes et appliquer des pénalités. Mieux vaut revendre ses bijoux en or en une seule opération, avec des justificatifs complets.
Le rôle de la comptabilité dans la revente des bijoux en or
La comptabilité joue également un rôle important dans le suivi des opérations liées à la revente des bijoux en or, notamment pour les professionnels qui achètent et revendent des métaux précieux. Une gestion comptable rigoureuse permet de conserver les justificatifs de transaction, de suivre les montants encaissés et de faciliter le respect des obligations fiscales. Pour les particuliers, garder les factures d’achat, les actes de succession et les bordereaux de rachat permet de mieux justifier l’origine des biens et de calculer une éventuelle plus-value imposable. Un classement méthodique de ces documents simplifie ainsi les démarches administratives et contribue à une meilleure transparence financière.
Dans le secteur du rachat de bijoux en or, une organisation comptable efficace permet notamment de faciliter le suivi des transactions, le classement des justificatifs, le contrôle des paiements et la préparation des déclarations fiscales. En confiant certaines tâches comptables à des spécialistes externes, les entreprises peuvent réduire leur charge administrative, améliorer la fiabilité de leurs données financières et se concentrer davantage sur leur activité principale. Pour les cabinets d’expertise comptable, la sous-traitance permet également de mieux répartir la charge de travail, de gérer les périodes de forte activité et de renforcer leur efficacité opérationnelle sans augmenter systématiquement leurs effectifs.
En résumé
Pour revendre ses bijoux en or dans de bonnes conditions, les justificatifs jouent un rôle clé. En dessous de 5 000 €, la vente de bijoux est exonérée. Au-delà, une facture ou un acte notarié permet de comparer taxe forfaitaire et plus-values. Le jour de la vente, une pièce d’identité et un RIB suffisent, et le bordereau doit être conservé.
Un dossier bien tenu reste votre meilleur allié face au fisc comme face au racheteur.
Les informations de cet article sont générales. Elles ne remplacent pas un conseil fiscal adapté à votre situation personnelle.